Cauzaldo Reserve analysiert den Bargeldüberschuss Ihres Unternehmens in Echtzeit und wendet ein automatisiertes Stop-Loss-System an, das den maximal zulässigen Verlust für jede Position begrenzt, bevor das Modell über eine Zuteilung entscheidet.
Konzipiert für Treasuries von KMU in Spanien. Es verwaltet weder die Gehaltsabrechnung noch die laufenden Zahlungsverpflichtungen.
Wenn ein Unternehmen Reserven auf Konten mit geringer Rendite hält, bleibt der Nominalsaldo stabil, aber seine Kaufkraft schwindet mit der Inflation. Diese Opportunitätskosten erscheinen selten in den monatlichen Treasury-Berichten, da es sich nicht um einen buchhalterischen Verlust, sondern um einen realen Wertverlust handelt, der sich stillschweigend ansammelt.
Das traditionelle Überschussmanagement wird typischerweise in vierteljährlichen oder monatlichen Ausschüssen überprüft. In Märkten, in denen sich das System innerhalb weniger Stunden ändert, führt dieses Revisionstempo dazu, dass das Unternehmen spät auf bereits eingetretene Bewegungen reagiert, anstatt das Engagement anzupassen, sobald diese eintreten.
Es handelt sich um den üblichen Treasury-Review-Zyklus in einem KMU mit manueller Verwaltung, im Vergleich zur kontinuierlichen Neubewertung, die von einem automatisierten System durchgeführt wird.
Das eigentliche Risiko besteht nicht nur darin, dass ein Vermögenswert fällt, sondern darin, dass es keinen Mechanismus gibt, der begrenzt, wie stark er fallen kann, bevor es jemand bemerkt. Ohne eine vordefinierte Ausstiegsregel hängen Korrekturentscheidungen vom menschlichen Urteilsvermögen im Moment des größten Drucks ab, also genau dann, wenn Maßnahmen am wahrscheinlichsten aufgeschoben werden.
Das System versucht nicht, den Markt mit absoluter Sicherheit zu antizipieren. Es verarbeitet große Mengen historischer und Echtzeitdaten, um Wahrscheinlichkeiten abzuschätzen und innerhalb vordefinierter Grenzen zu handeln.
Die Engine verarbeitet Zeitreihen von Preisen, Volumen und Volatilität, um Wahrscheinlichkeitsverteilungen für das erwartete Verhalten jedes geeigneten Vermögenswerts zu generieren und aktualisiert diese, sobald neue Daten eintreffen.
Jede Position beinhaltet eine Ausstiegsschwelle, die entsprechend der jüngsten Volatilität des Vermögenswerts berechnet wird. Wenn der Preis diesen Wert erreicht, wird die Position liquidiert, ohne auf eine manuelle Bestätigung zu warten, wodurch der maximale Verlust dieser Kapitaltranche begrenzt wird.
Das System berechnet Exposure und Risiko ständig neu, anstatt auf das Monatsende zu warten. Dadurch können Positionen reduziert werden, wenn sich die Bedingungen verschlechtern, ohne auf einen festen Überprüfungsplan angewiesen zu sein.
Jede Phase hat eine andere Funktion und einen eigenen Kontrollpunkt, sodass der gesamte Prozess Schritt für Schritt überprüft werden kann.
Das System sammelt Marktpreise, makroökonomische Indikatoren und Liquiditätsdaten vom Unternehmen selbst und normalisiert sie vor der Analyse in ein gemeinsames Format.
Die Modelle identifizieren Korrelationen und Volatilitätsregime in den erfassten Daten und schlagen eine Kapitalallokation vor, die mit dem vom Unternehmen konfigurierten Risikoprofil übereinstimmt.
Die vorgeschlagene Zuteilung wird zusammen mit der entsprechenden Stop-Loss-Schwelle ausgeführt, die als letzte Sicherheitsebene fungiert und unabhängig von der Ermessensentscheidung zum Zeitpunkt des Handels ist.
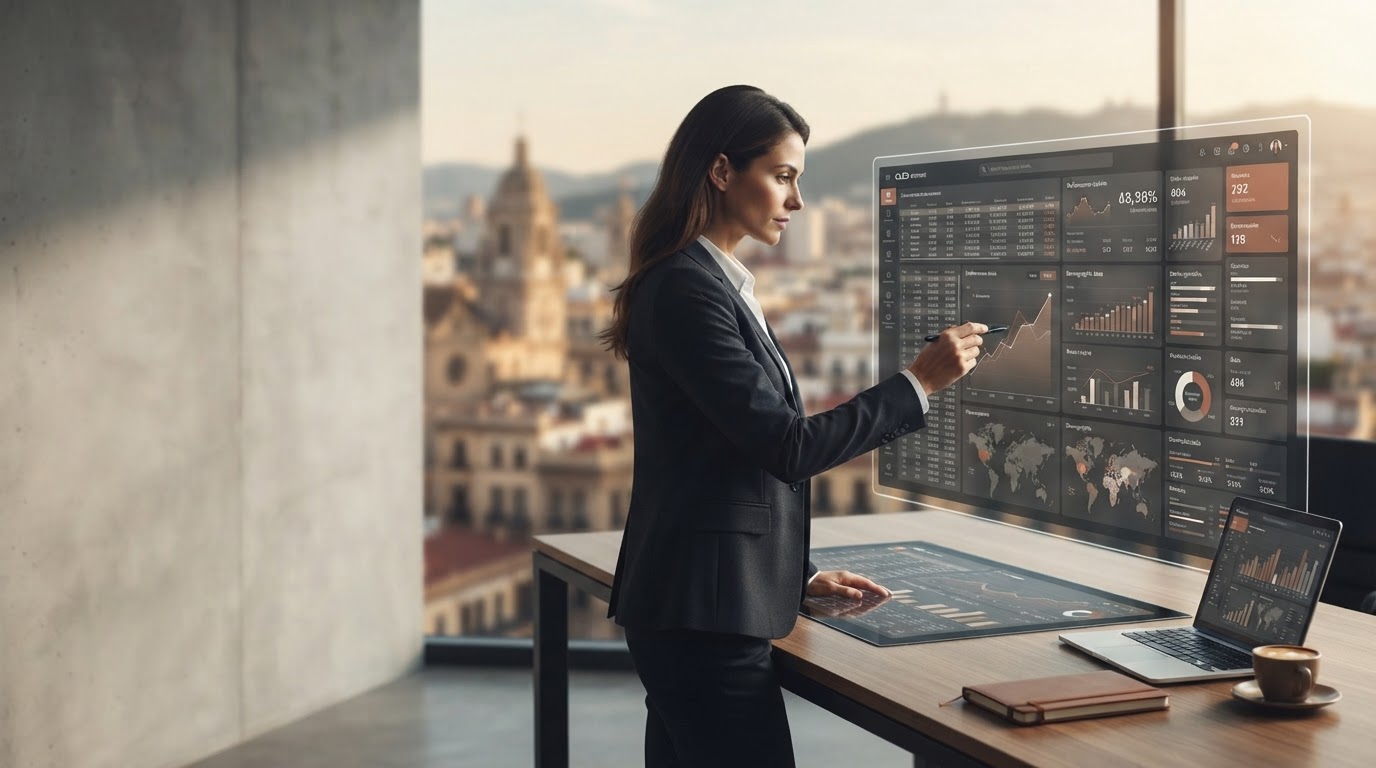
Das Gremium priorisiert die Indikatoren, die sich direkt auf das Engagement des Unternehmens auswirken: der maximal tolerierte Drawdown, die erreichte Kapitaleffizienz und der aktuelle Status jeder offenen Position. Es gibt keine dekorativen Elemente, die vom Lesen der Figuren ablenken.
Numerische Werte werden in tabellarischer Ausrichtung dargestellt, um den visuellen Vergleich zwischen Zeilen zu erleichtern, und folgen dabei denselben Kriterien wie ein Kontoauszug oder ein professioneller Risikobericht.
| Aktiv | Ausstellung | Stop-Loss | Ergebnis |
|---|---|---|---|
| Kurzfristige festverzinsliche Wertpapiere | 32 % | -2,0 % | +0,8 % |
| Geldmittel | 41 % | -1,0 % | +0,4 % |
| Reservewährungen | 15 % | -3,5 % | -0,6 % |
| Verfügbare Liquidität | 12 % | — | 0,0 % |
Jede vom Modell getroffene Entscheidung wird mit den Eingabedaten aufgezeichnet, die sie ausgelöst haben. Dadurch können die Finanzmanager des Unternehmens überprüfen, warum eine bestimmte Operation ausgeführt wurde, anstatt eine Empfehlung ohne sichtbare Begründung anzunehmen.
Das Ziel besteht nicht darin, das Urteilsvermögen des Finanzteams zu ersetzen, sondern vielmehr darin, eine Ebene ständiger Analyse bereitzustellen, die rund um die Uhr manuell nur schwer aufrechtzuerhalten wäre.
Treasury-Daten werden während der Übertragung und im Ruhezustand verschlüsselt und innerhalb der Analyseinfrastruktur nach Kunden getrennt. Das Support-Team hat keinen operativen Zugriff auf Bankzugangsdaten; Das System arbeitet über schreibgeschützte oder autorisierte Ausführungsintegrationen, abhängig von der Ebene, die das Unternehmen konfiguriert.
Die verwendeten Vermögenswerte werden nach ihrem Liquiditätsgrad ausgewählt, sodass ein Auszahlungsauftrag innerhalb der üblichen Abwicklungszeiten des entsprechenden Instruments bearbeitet wird, die in der Regel zwischen derselben Sitzung und maximal einigen Geschäftstagen liegen. Das System bindet kein Kapital in langfristige Abwicklungsprodukte, ohne dass das Unternehmen dies ausdrücklich genehmigt hat.
Vor Beginn der Bewirtschaftung legt das Unternehmen eine Verlusttoleranzschwelle und einen Liquiditätsverfügbarkeitshorizont fest. Diese Parameter bestimmen die Stop-Loss-Schwelle und die Bandbreite der zulässigen Vermögenswerte; Das Modell bewegt sich stets innerhalb dieser Grenzen und verändert diese nicht eigenmächtig.
Die Erstkonfiguration besteht aus der Definition des Risikoprofils Ihres Unternehmens und des Liquiditätsverfügbarkeitshorizonts. Von dort aus übernimmt das System die kontinuierliche Analyse.