Cauzaldo Reserve analyse l'excédent de trésorerie de votre entreprise en temps réel et applique un système stop-loss automatisé qui limite la perte maximale autorisée sur chaque position, avant que le modèle ne décide d'une éventuelle allocation.
Conçu pour les trésoreries des PME en Espagne. Il ne gère pas la paie ni les obligations de paiement courantes.
Lorsqu’une entreprise détient des réserves sur des comptes à faible rendement, le solde nominal reste stable, mais son pouvoir d’achat s’érode avec l’inflation. Ce coût d’opportunité apparaît rarement dans les rapports mensuels de trésorerie car il ne s’agit pas d’une perte comptable, mais plutôt d’une perte de valeur réelle qui s’accumule silencieusement.
La gestion traditionnelle des excédents est généralement examinée par des comités trimestriels ou mensuels. Sur les marchés qui changent de régime en quelques heures, ce rythme de révision amène l'entreprise à réagir tardivement aux mouvements déjà survenus, plutôt que d'ajuster l'exposition au fur et à mesure qu'ils se produisent.
Il s’agit du cycle habituel de revue de trésorerie dans une PME à gestion manuelle, comparé à la réévaluation continue appliquée par un système automatisé.
Le véritable risque n’est pas seulement la chute d’un actif, mais l’absence d’un mécanisme limitant son ampleur avant que quiconque ne s’en aperçoive. Sans règle de sortie prédéfinie, les décisions de correction dépendent du jugement humain au moment où la pression est la plus forte, c’est-à-dire précisément au moment où l’action est la plus susceptible d’être reportée.
Le système ne cherche pas à anticiper le marché avec une certitude absolue. Il traite des volumes de données historiques et en temps réel pour estimer des probabilités et agir dans des limites prédéfinies.
Le moteur traite des séries chronologiques de prix, de volume et de volatilité pour générer des distributions de probabilité sur le comportement attendu de chaque actif éligible, en les mettant à jour à mesure que de nouvelles données arrivent.
Chaque position intègre un seuil de sortie calculé en fonction de la volatilité récente de l'actif. Si le prix l'atteint, la position est liquidée sans attendre la confirmation manuelle, limitant ainsi la perte maximale de cette tranche de capital.
Le système recalcule constamment l'exposition et le risque, au lieu d'attendre la fin du mois. Cela permet de réduire les postes lorsque les conditions se détériorent, sans avoir recours à un calendrier de révision fixe.
Chaque phase a une fonction différente et son propre point de contrôle, afin que l'ensemble du processus puisse être audité étape par étape.
Le système collecte les prix du marché, les indicateurs macroéconomiques et les données de liquidité auprès de l'entreprise elle-même, en les normalisant dans un format commun avant toute analyse.
Les modèles identifient les corrélations et les régimes de volatilité dans les données ingérées, et proposent une allocation de capital cohérente avec le profil de risque configuré par l'entreprise.
L'allocation proposée est exécutée avec son seuil stop-loss correspondant, qui agit comme une couche de sécurité finale et indépendante du jugement discrétionnaire au moment de la transaction.
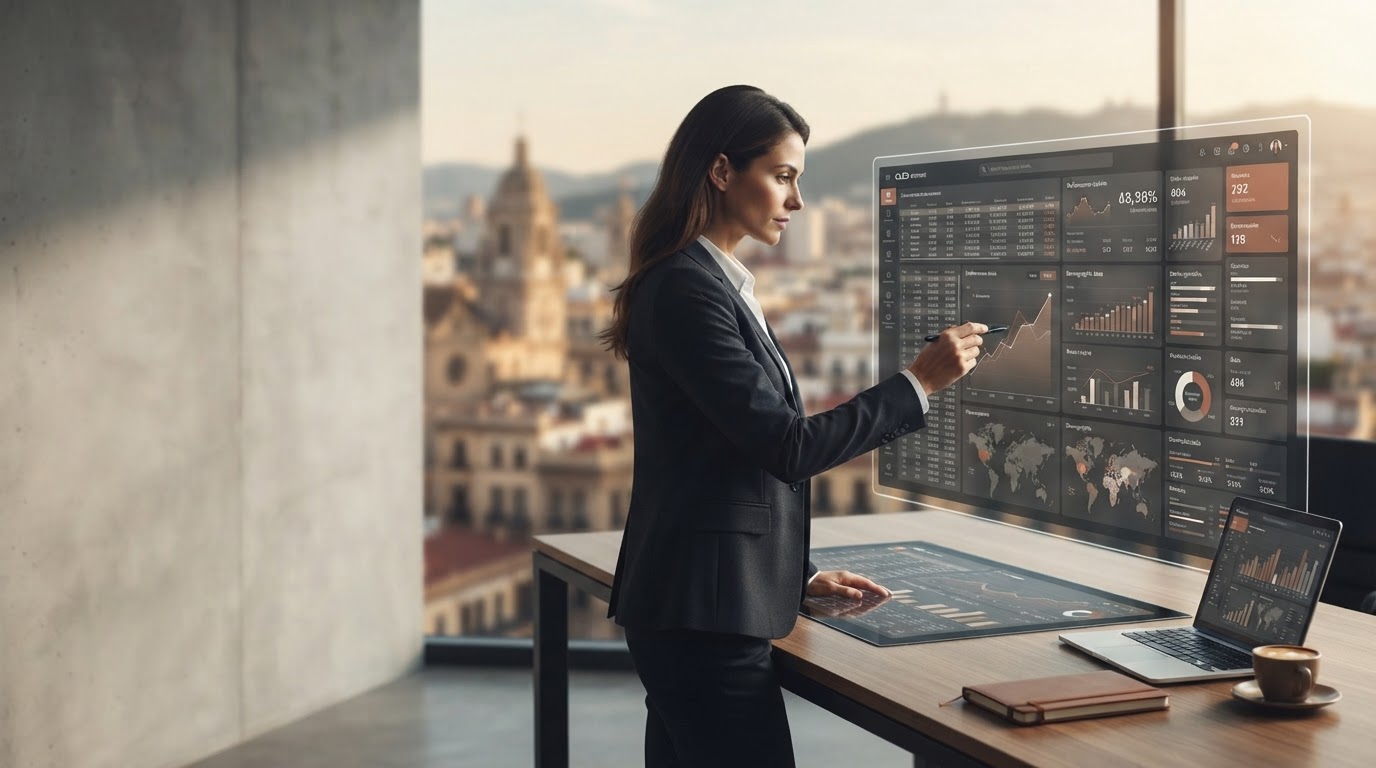
Le panel priorise les indicateurs qui affectent directement l'exposition de l'entreprise : le drawdown maximum toléré, l'efficacité du capital atteinte et l'état actuel de chaque position ouverte. Il n'y a aucun élément décoratif qui détourne l'attention de la lecture des chiffres.
Les valeurs numériques sont présentées avec un alignement tabulaire pour faciliter la comparaison visuelle entre les lignes, suivant les mêmes critères qu'un relevé bancaire ou un rapport sur les risques professionnels.
| Actif | Exposition | Stop-loss | Résultat |
|---|---|---|---|
| Revenu fixe à court terme | 32% | -2,0% | +0,8% |
| fonds monétaires | 41% | -1,0% | +0,4% |
| Devises de réserve | 15% | -3,5% | -0,6% |
| Liquidité disponible | 12% | — | 0,0% |
Chaque décision prise par le modèle est enregistrée avec les données d'entrée qui en sont à l'origine. Cela permet aux responsables financiers de l'entreprise de revoir pourquoi une opération spécifique a été exécutée, au lieu d'accepter une recommandation sans justification visible.
L’objectif n’est pas de remplacer le jugement de l’équipe financière, mais plutôt de fournir une couche d’analyse constante qu’il serait difficile de maintenir manuellement 24 heures sur 24.
Les données de trésorerie sont cryptées en transit et au repos, et séparées par client au sein de l'infrastructure d'analyse. L'équipe d'assistance n'a pas d'accès opérationnel aux identifiants bancaires ; Le système fonctionne via des intégrations en lecture seule ou en exécution autorisée, selon le niveau configuré par l'entreprise.
Les actifs utilisés sont sélectionnés en fonction de leur niveau de liquidité, de sorte qu'un ordre de retrait soit traité dans les délais de règlement habituels de l'instrument correspondant, qui vont généralement de la même séance à quelques jours ouvrés maximum. Le système n'immobilise pas de capital dans des produits de règlement à long terme sans que l'entreprise ne l'ait expressément autorisé.
Avant de démarrer la gestion, la société définit un niveau de tolérance aux pertes et un horizon de disponibilité des liquidités. Ces paramètres déterminent le seuil de stop-loss et la gamme d'actifs éligibles ; Le modèle fonctionne toujours dans ces limites et ne les modifie pas de sa propre initiative.
La configuration initiale consiste à définir le profil de risque de votre entreprise et l'horizon de disponibilité des liquidités. À partir de là, le système se charge d’une analyse continue.