Cauzaldo Reserve analizē jūsu uzņēmuma skaidrās naudas pārpalikumu reāllaikā un izmanto automatizētu zaudējumu apturēšanas sistēmu, kas ierobežo maksimālo pieļaujamo zaudējumu katrā pozīcijā, pirms modelis pieņem lēmumu par sadali.
Paredzēts MVU kasēm Spānijā. Tas nepārvalda algas vai pašreizējās maksājumu saistības.
Kad uzņēmums glabā rezerves zema ienesīguma kontos, nominālais atlikums paliek stabils, bet tā pirktspēja samazinās līdz ar inflāciju. Šīs alternatīvās izmaksas reti parādās ikmēneša kases pārskatos, jo tie nav grāmatvedības zaudējumi, bet gan reāli vērtības zaudējumi, kas klusi uzkrājas.
Tradicionālā pārpalikuma pārvaldība parasti tiek pārskatīta ceturkšņa vai mēneša komitejās. Tirgos, kas maina režīmu dažu stundu laikā, šāds pārskatīšanas temps liek uzņēmumam novēloti reaģēt uz jau notikušām kustībām, nevis pielāgot ekspozīciju, kad tās notiek.
Tas ir parastais kases pārskatīšanas cikls MVU ar manuālu pārvaldību, salīdzinot ar nepārtrauktu atkārtotu novērtēšanu, ko izmanto automatizēta sistēma.
Reālais risks ir ne tikai aktīva krišana, bet arī tāda mehānisma trūkums, kas ierobežo to, cik daudz tas var nokrist, pirms kāds to pamana. Bez iepriekš definēta izejas noteikuma korekcijas lēmumi ir atkarīgi no cilvēka sprieduma vislielākā spiediena brīdī, kas ir tieši tad, kad darbība, visticamāk, tiks atlikta.
Sistēma nemēģina paredzēt tirgu ar absolūtu noteiktību. Tas apstrādā vēsturisko un reāllaika datu apjomus, lai novērtētu varbūtības un darbotos iepriekš noteiktās robežās.
Programma apstrādā cenu, apjoma un nepastāvības laikrindas, lai ģenerētu varbūtības sadalījumus par katra piemērotā aktīva paredzamo darbību, atjauninot tos, tiklīdz tiek saņemti jauni dati.
Katrā pozīcijā ir iekļauts izejas slieksnis, kas aprēķināts saskaņā ar aktīva neseno nepastāvību. Ja cena to sasniedz, pozīcija tiek likvidēta, negaidot manuālu apstiprinājumu, ierobežojot šīs kapitāla daļas maksimālo zaudējumu.
Sistēma pastāvīgi pārrēķina ekspozīciju un risku, nevis gaida mēneša beigas. Tas ļauj samazināt pozīcijas, kad apstākļi pasliktinās, nepaļaujoties uz fiksētu pārskatīšanas grafiku.
Katrai fāzei ir atšķirīga funkcija un savs kontrolpunkts, lai visu procesu varētu pārbaudīt soli pa solim.
Sistēma apkopo tirgus cenas, makroekonomiskos rādītājus un likviditātes datus no paša uzņēmuma, normalizējot tos vienotā formātā pirms jebkādas analīzes.
Modeļi identificē korelācijas un nepastāvības režīmus saņemtajos datos un piedāvā kapitāla sadalījumu, kas atbilst uzņēmuma konfigurētajam riska profilam.
Ierosinātais sadalījums tiek veikts kopā ar tai atbilstošo zaudējumu apturēšanas slieksni, kas darbojas kā pēdējais drošības slānis un nav atkarīgs no diskrecionāra sprieduma darījuma brīdī.
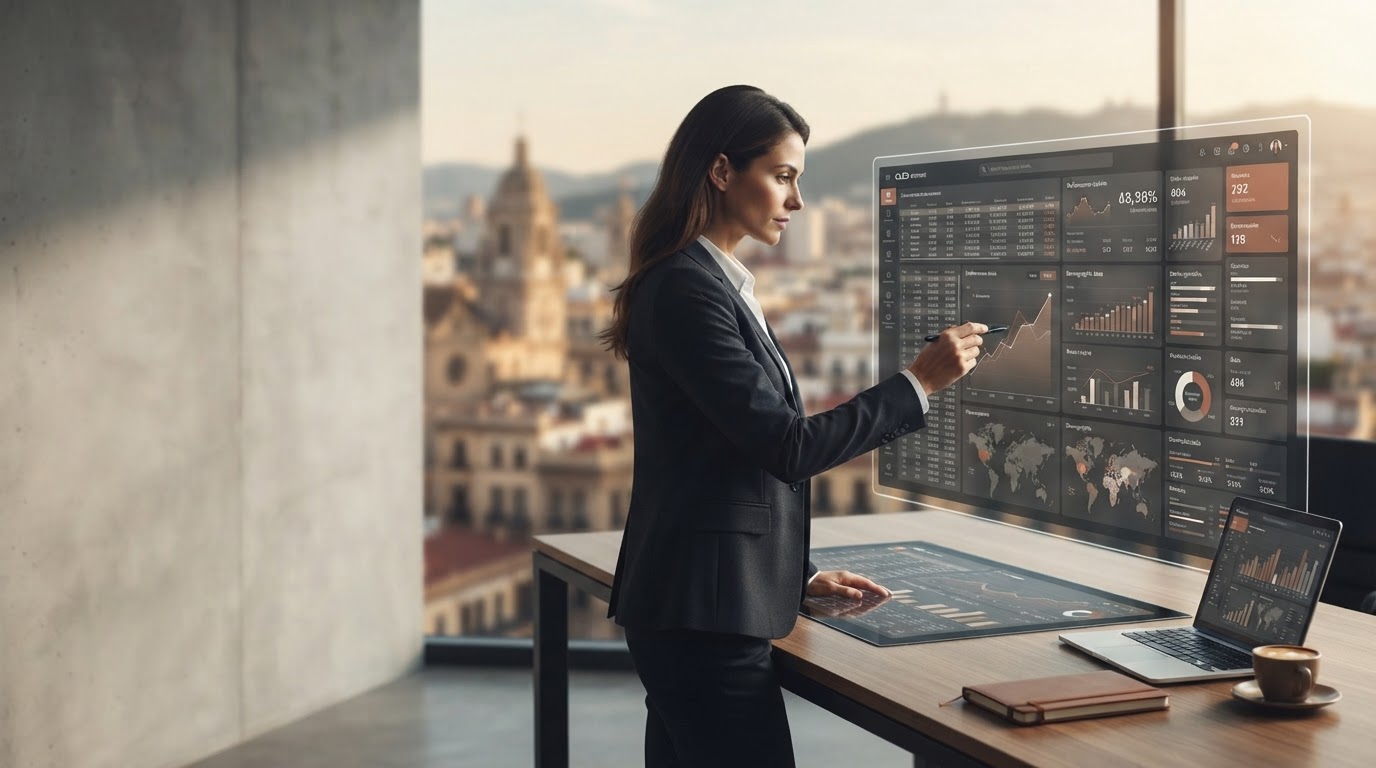
Panelis par prioritāti nosaka rādītājus, kas tieši ietekmē uzņēmuma ekspozīciju: maksimālā pieļaujamā izņemšana, sasniegtā kapitāla efektivitāte un katras atvērtās pozīcijas pašreizējais statuss. Nav dekoratīvu elementu, kas novērš uzmanību no figūru lasīšanas.
Skaitliskās vērtības tiek parādītas ar tabulu izlīdzināšanu, lai atvieglotu rindu vizuālu salīdzināšanu, ievērojot tādus pašus kritērijus kā bankas izrakstā vai profesionālā riska pārskatā.
| Aktīvs | Izstāde | Stop-loss | Rezultāts |
|---|---|---|---|
| Īstermiņa fiksēti ienākumi | 32% | -2,0% | +0,8% |
| naudas līdzekļi | 41% | -1,0% | +0,4% |
| Rezerves valūtas | 15% | -3,5% | -0,6% |
| Pieejamā likviditāte | 12% | — | 0,0% |
Katrs modeļa pieņemtais lēmums tiek reģistrēts ar ievades datiem, kas to radīja. Tas ļauj uzņēmuma finanšu vadītājiem pārskatīt, kāpēc tika veikta konkrēta operācija, nevis pieņemt ieteikumu bez redzama pamatojuma.
Mērķis nav aizstāt finanšu komandas spriedumu, bet gan nodrošināt pastāvīgas analīzes slāni, kuru būtu grūti uzturēt manuāli 24 stundas diennaktī.
Valsts kases dati tiek šifrēti gan sūtīšanas, gan atpūtas laikā, un tos atdala klienti analītikas infrastruktūrā. Atbalsta komandai nav operatīvas piekļuves bankas akreditācijas datiem; Sistēma darbojas, izmantojot tikai lasīšanas vai autorizētas izpildes integrācijas, atkarībā no uzņēmuma konfigurētā līmeņa.
Izmantotie aktīvi tiek atlasīti pēc to likviditātes līmeņa, lai izņemšanas rīkojums tiktu apstrādāts parastajā atbilstošā instrumenta norēķinu laikā, kas parasti svārstās no vienas sesijas līdz vairākām darba dienām. Sistēma nepiesaista kapitālu ilgtermiņa norēķinu produktos, ja uzņēmums to nav īpaši atļāvis.
Pirms vadības uzsākšanas uzņēmums nosaka zaudējumu tolerances līmeni un likviditātes pieejamības horizontu. Šie parametri nosaka zaudējumu apturēšanas slieksni un atbilstošo aktīvu klāstu; Modelis vienmēr darbojas šajās robežās un nepārveido tos pēc savas iniciatīvas.
Sākotnējā konfigurācija sastāv no jūsu uzņēmuma riska profila un likviditātes pieejamības horizonta noteikšanas. No turienes sistēma rūpējas par nepārtrauktu analīzi.